LoanCash - EMI Loan Calculator

Mga screenshot
Mga detalye
- Rating
- 20.00 mga review
- Bersyon
- 1.5
- Developer
- Quantivex Solutions
Pagsusuri ni Norviv
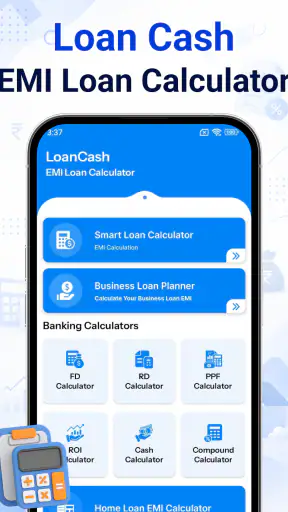
Kapag may iniisip akong hulugang bayad, deposito, o personal na utang, ang unang problema ay karaniwang hindi ang pagkuha ng sagot kundi ang pag-aayos ng mga numero. Dito pumapasok ang LoanCash, isang libreng app sa pananalapi mula sa Quantivex Solutions na ginawa para sa EMI, fixed deposit, recurring deposit, loan, at ilang banking calculation. May kasama rin itong unit converter, kaya hindi lang ito para sa taong kasalukuyang nag-aapply ng loan. Sa tamang paggamit, puwede itong maging mabilis na unang hakbang bago ako makipag-usap sa bangko o magdesisyon kung pasok sa buwanang budget ang isang alok.
Sinubukan ko itong tingnan bilang isang praktikal na tool, hindi bilang kapalit ng bangko o financial adviser. Mahalaga ang pagkakaibang iyon. Ang calculator ay makatutulong maghanda ng tanong at maghambing ng senaryo, pero ang aktuwal na alok ay maaari pa ring magkaroon ng processing fee, insurance, buwis, late charge, o ibang kondisyon. Ang pinakamalaking halaga ng app ay nasa pagbuo ng malinaw na estimate bago ako gumawa ng mas seryosong hakbang.
Mula sa magulong tanong hanggang sa unang malinaw na estimate
Isipin ang isang karaniwang sitwasyon: may nakita akong gamit na gusto kong bilhin, o may kailangang bayaran sa bahay, at may nagbanggit ng hulugan. Ang tanong ko ay hindi lang “magkano bawat buwan?” Gusto kong malaman kung magkano ang kabuuang lalabas, gaano katagal akong magbabayad, at kung mas makatuwiran bang mag-ipon muna. Sa ganitong panimulang kondisyon, mas kapaki-pakinabang ang LoanCash kaysa sa mental math o simpleng paghahati ng presyo sa bilang ng buwan.
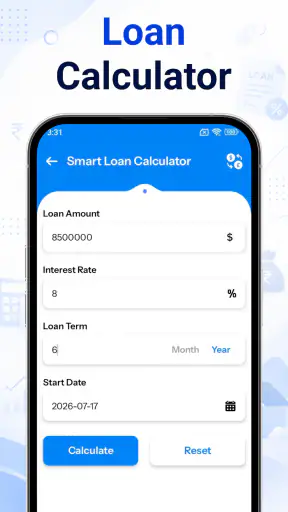
Ang unang magandang gawi ay ihanda muna ang mga numerong ilalagay. Kailangan kong malaman ang halagang uutangin o ide-deposito, ang interest rate kung mayroon, at ang term. Kung estimate lang ang hawak ko, inilalagay ko iyon bilang scenario at hindi bilang pangakong presyo. Ang calculator ay kasinglinaw lamang ng mga input na inilalagay ko rito. Kung mali ang rate o hindi ko isinama ang paunang bayad, magiging maayos man ang pagkakalkula, mali pa rin ang magiging desisyon.
Sa unang paggamit, hindi ko inirerekomendang subukan agad ang maraming posibilidad nang sabay-sabay. Mas madaling magsimula sa isang konkretong tanong: “Kung ganito ang principal, ganito ang rate, at ganito ang tagal, magkano ang regular na bayad?” Pagkatapos ay saka ko binabago ang isang variable. Halimbawa, pinananatili kong pareho ang halaga at rate habang pinaiikli ang term. Sa ganitong paraan, nakikita ko kung ang mas maikling panahon ay katanggap-tanggap sa cash flow, sa halip na malito sa magkakaibang numero.
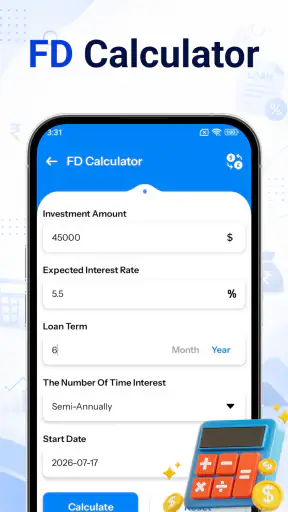
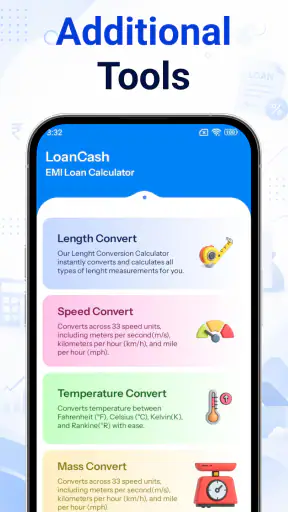
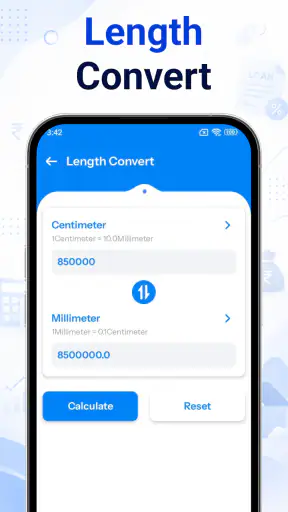
May malinaw na gamit ang iba’t ibang calculator sa app. Para sa EMI, nakatuon ako sa regular na hulog. Para sa FD at RD, ang tanong naman ay tungkol sa paglago ng ipon sa paglipas ng panahon. Para sa loan calculation, mas mahalaga ang paghahambing ng kabuuang obligasyon at hindi lamang ang pinakamababang buwanang halaga. Ang unit converter ay hiwalay na maliit na tulong kapag may kailangang i-convert na sukat sa isang praktikal na calculation, kahit hindi iyon ang pangunahing dahilan kung bakit ko gagamitin ang app.
Ang workflow na mas madaling sundan kaysa sa karaniwang spreadsheet
Sa aktuwal na daloy, nagsisimula ako sa pagpili ng uri ng calculation na tumutugma sa tanong ko. Hindi ko pinaghahalo ang loan estimate at savings estimate, dahil magkaiba ang kahulugan ng output. Pagkatapos, inilalagay ko ang mga pangunahing input at tinitingnan ang resulta. Ang susunod na hakbang ay hindi agad pagkuha ng loan; kinokopya ko muna ang mahalagang numero sa isang tala at gumagawa ng ikalawang senaryo.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Halimbawa, kung ang unang resulta ay tila abot-kaya, binabago ko ang term para makita kung gaano kalaki ang kapalit ng mas mahabang panahon. Ang mas mababang regular na hulog ay maaaring magmukhang magaan, pero maaari ring mangahulugan ng mas mahabang pagkakautang. Kung savings naman ang sinusuri ko, ikinukumpara ko ang regular na hulog sa FD o RD sa halip na ipagpalagay na pareho ang resulta ng dalawang produkto. Ang ganitong paghihiwalay ng senaryo ang isa sa pinakamahalagang disiplina sa paggamit ng calculator.
May praktikal na trick akong ginagamit: nagtatakda ako ng “comfortable payment” bago ko tingnan ang pinakamahabang term. Kung alam kong may limitasyon ang buwanang budget, iyon ang unang filter. Pagkatapos ay hinahanap ko kung anong principal o term ang umaangkop. Mas ligtas ito kaysa magsimula sa pinakamalaking halagang puwedeng hiramin at piliting ipasok sa budget ang resulta.
Isa pang kapaki-pakinabang na paraan ay ang paggawa ng tatlong scenario: conservative, realistic, at stressful. Sa conservative, mas mataas ang rate o mas mababa ang halagang kaya kong bayaran. Sa realistic, ginagamit ko ang alok na hawak ko. Sa stressful, sinusubukan kong isipin ang buwan na may dagdag na gastusin. Hindi nito hinuhulaan ang hinaharap, pero ipinapakita nito kung gaano kadaling masira ang plano kapag masikip na ang cash flow.
Sa puntong ito, nakikita ko ang pangunahing lakas ng app kumpara sa karaniwang calculator sa browser. Ang simpleng online calculator ay mabilis para sa isang sagot, ngunit kapag gusto kong lumipat sa FD, RD, o ibang uri ng calculation, kailangan ko pa ng hiwalay na tool. Sa LoanCash, nasa iisang financial utility ang mga pangunahing gawain. Hindi ito awtomatikong nangangahulugang mas tumpak ang bawat sagot, pero mas maayos ang workflow kapag ang layunin ko ay maghambing ng magkakaibang sitwasyon.
Ang mahalagang handoff: mula sa app papunta sa bangko o sa sariling budget
Hindi nagtatapos ang proseso sa paglitaw ng resulta. Ang output ay kailangang i-handoff sa susunod na desisyon. Kapag may alok mula sa bangko, kinukumpara ko ang estimate ng app sa dokumentong ibinigay sa akin. Tinitingnan ko kung pareho ang principal, interest rate, paraan ng pagkukuwenta, at term. Kung hindi nagtutugma, hindi ko agad ipinapalagay na may mali ang app; maaaring may dagdag na bayarin o ibang basehan ang institusyon.
Dito madalas nagkakaroon ng friction. Ang isang calculator ay maaaring magpakita ng regular na hulog, ngunit ang aktuwal na kontrata ay maaaring may upfront charge o ibang halagang hindi ko inilagay. Kaya ginagamit ko ang resulta bilang tanong sa lender: “Kasama ba rito ang lahat ng bayarin?” at “Ang rate ba ay flat o reducing?” Kung hindi malinaw ang sagot, hindi sapat ang magandang-looking na monthly figure para magdesisyon.
May isa pang handoff mula sa app papunta sa household budget. Hindi ko lang inilalagay ang resulta sa papel; ikinukumpara ko ito sa regular na kita, renta, pagkain, transportasyon, at mga obligasyong hindi maaaring ipagpaliban. Kung ang hulog ay kaya lamang kapag walang anumang emergency, hindi ko ito itinuturing na komportableng hulog. Ang app ay nagbibigay ng financial estimate, pero ako pa rin ang kailangang magpasya kung may sapat na puwang ang budget.
Para sa mag-asawa o magkakapamilya, puwede ring gamitin ang output bilang panimulang usapan. Mas madaling ipakita ang dalawang senaryo kaysa makipagtalo sa malabong “parang kaya naman.” Gayunman, hindi ko ipinapasa ang screenshot o numero bilang garantiya. Ipinapakita ko ito bilang working estimate na kailangan pang itugma sa aktuwal na alok at sa kakayahan ng buong household.
Kung gagamitin ko ang app para sa FD o RD, iba ang handoff. Ang resulta ay hindi awtomatikong sagot kung saan dapat ilagay ang pera. Kinukumpara ko pa rin ang term, liquidity, tax treatment, at mga kondisyon ng institusyong nag-aalok. Ang calculator ay mahusay sa pag-aayos ng projection, pero hindi nito pinapalitan ang pagbabasa ng produkto. Ito ang dahilan kung bakit mas bagay ito sa paghahanda kaysa sa one-tap financial decision.
Kapag malinaw na ang resulta, ano ang tunay na napapala?
Ang pinakamagandang resulta para sa akin ay hindi lang isang halaga ng EMI. Mas mahalaga ang pagbabago mula sa malabong pag-aalala tungo sa konkretong listahan ng tanong. Alam ko kung anong term ang sinusuri ko, anong rate ang ginamit, at anong bahagi ang kailangan kong kumpirmahin sa bangko. Sa ganitong paraan, nababawasan ang posibilidad na maakit ako sa mababang hulog nang hindi iniisip ang kabuuang obligasyon.
Para sa isang taong nagsisimula pa lang matutong mag-budget, simple ang halaga nito: nakikita niya ang epekto ng pagtaas o pagbaba ng term. Para sa isang mas sanay na user, mas kapaki-pakinabang ang mabilis na paghahambing ng maraming scenario. Para naman sa maliit na negosyo o freelancer, puwede itong gamitin bago kumuha ng equipment financing, basta malinaw na estimate lamang ang output at hindi kapalit ng cash-flow projection.
May silbi rin ang app sa pag-iwas sa isang karaniwang pagkakamali: ang pagtuon sa buwanang hulog lamang. Kapag pinaghambing ko ang mas maikling term at mas mahabang term, mas nakikita ko ang trade-off sa pagitan ng buwanang ginhawa at kabuuang gastos. Hindi nito awtomatikong sinasabi kung alin ang tama, dahil nakadepende iyon sa kita at layunin ko, pero pinipilit akong tingnan ang buong larawan.
Ang rating na 4.1 mula sa humigit-kumulang 650 ratings ay nagpapahiwatig na may sapat na gumagamit na nakakakita ng halaga rito, habang umabot na ito sa mahigit 100K installs. Hindi ko ginagamit ang mga bilang na iyon bilang patunay na perpekto ang app. Mas binabasa ko ang mga ito bilang senyales na hindi ito isang tool na puro konsepto lamang; may aktuwal na audience para sa ganitong uri ng financial calculator.
Libre itong gamitin, kaya mababa ang hadlang para subukan ang workflow bago ako magpasya kung kailangan ko talaga ito. Ang app ay may content rating na 3+, at ang kasalukuyang bersyon ay 1.5. Gumagana ito sa Android na may minimum na bersyon 7.0, kaya may ilang mas lumang device na maaari pa ring maging angkop. Para sa taong naghahanap ng mabilis na calculator kaysa sa kumplikadong financial dashboard, praktikal ang ganitong saklaw.
Kung saan bumibigay ang workflow
Ang unang limitasyon ay ang panganib ng false confidence. Kapag malinis at mabilis ang resulta, madaling isipin na tapos na ang pagsusuri. Hindi ganoon. Ang EMI figure ay maaaring hindi sumaklaw sa lahat ng aktuwal na gastos, at ang FD o RD projection ay hindi dapat ituring na garantiya ng magiging karanasan sa isang partikular na bangko. Kung kailangan ko ng amortization schedule na may eksaktong breakdown ng principal, interest, fees, at penalty, mas pipiliin kong gamitin ang opisyal na calculator o dokumento ng lender bilang pangunahing sanggunian.
May friction din kapag hindi ko alam ang tamang input. Ang isang baguhang user ay maaaring maglagay ng interest rate na hindi tugma sa paraan ng pagkukuwenta ng produkto. Maaari ring mapagkamalang pareho ang flat rate at reducing balance. Hindi ito kasalanan ng isang calculator lamang; likas itong problema sa financial tools. Pero nangangahulugan itong kailangan kong basahin ang label ng alok at magtanong kapag hindi malinaw, sa halip na basta tanggapin ang unang output.
Hindi rin ito ang tamang pagpipilian kung ang kailangan ko ay direktang loan application, account management, payment reminders, credit monitoring, o personalized financial advice. Ang lakas nito ay calculation, hindi buong banking relationship. Kung gusto kong makakita ng real-time balance o magbayad ng bill, mas angkop ang opisyal na app ng bangko o e-wallet. Kung gusto ko namang bumuo ng pangmatagalang budget, maaaring mas kapaki-pakinabang ang dedicated expense tracker na may income at spending categories.
Para sa advanced users, maaaring kulang ang isang general-purpose calculator kung kailangan nila ng custom assumptions, irregular payments, prepayment scenarios, o detalyadong spreadsheet export. Sa ganitong sitwasyon, mas flexible ang spreadsheet dahil puwede kong kontrolin ang bawat formula. Ngunit kapalit nito ang mas mabagal na setup at mas mataas na posibilidad ng sariling formula error. Kaya ang trade-off ay simple: mas mabilis at mas approachable ang LoanCash, habang mas malawak ang kontrol sa spreadsheet.
May praktikal na paraan para mabawasan ang mga problemang ito. Bago gamitin ang resulta, isinusulat ko ang eksaktong assumptions: halaga, rate, term, at kung may anumang fee na hindi kasama. Pagkatapos, hindi ko binabago ang maraming input nang sabay-sabay. Sa huli, kinukumpara ko ang output sa dokumento o quote ng provider. Ang tatlong hakbang na ito ang gumagawa sa app na mas maaasahang bahagi ng proseso, kahit hindi ito ang huling awtoridad.
Sino ang makikinabang at sino ang dapat maghanap ng iba?
Irerekomenda ko ito sa taong madalas maghambing ng loan terms, nag-iipon sa pamamagitan ng FD o RD, o gustong magkaroon ng mabilis na financial calculator sa telepono. Baguhan man o may karanasan, may silbi ito kapag ang kailangan ay malinaw na unang estimate at mabilis na pagpalit ng scenario. Lalo itong bagay sa user na ayaw munang magbukas ng spreadsheet para sa isang simpleng tanong.
Hindi ko naman ito unang irerekomenda sa taong naghahanap ng personalized na payo o kumpletong banking app. Hindi rin ito sapat bilang tanging batayan para sa malaking pangmatagalang utang. Kung hindi ko kayang ipaliwanag kung anong rate at term ang inilagay ko, hindi pa ako handang gamitin ang resulta para gumawa ng commitment. Sa ganoong sitwasyon, mas mabuting humingi muna ng paliwanag sa lender o financial professional.
Sa personal kong workflow, ginagamit ko ang LoanCash bilang “pre-check.” Una, sinusubukan ko ang estimate. Ikalawa, gumagawa ako ng mas konserbatibong senaryo. Ikatlo, itinatabi ko ang resulta at kinokolekta ang aktuwal na terms mula sa provider. Ikaapat, saka ko ibinabalik sa household budget ang hulog o projected return. Ang ganitong pagkakasunod-sunod ang pumipigil sa calculator na maging dahilan ng padalus-dalos na desisyon.
Sa kabuuan, ang LoanCash - EMI Loan Calculator ay isang kapaki-pakinabang na libreng financial utility para sa taong gustong gawing mas konkretong usapan ang loan at savings calculations. Hindi ito mahiwagang tagapayo, at hindi ko ito gagamitin bilang kapalit ng kontrata o opisyal na quote. Pero bilang unang hakbang mula sa “kaya ko ba ito?” papunta sa “ano ang eksaktong kailangan kong kumpirmahin?”, maayos ang papel nito.
Ang pinakamainam na paggamit dito ay hindi ang pagtanggap agad sa unang numerong lumabas, kundi ang pagbuo ng ilang makatotohanang senaryo bago makipag-ugnayan sa bangko. Kung iyon ang kailangan mo—isang madaling gamiting calculator para sa EMI, FD, RD, loan, at kaugnay na conversion—makatuwirang subukan ang app. Kung ang kailangan mo ay buong account management, advanced modeling, o personal na financial guidance, mas mabuting ipares ito sa mas espesyalisadong tool.
Mga madalas itanong
01Ano ang LoanCash - EMI Loan Calculator at para saan ito ginagamit?
Ang LoanCash - EMI Loan Calculator ay isang tool na tumutulong magtantiya ng buwanang hulog sa isang loan. Ilalagay mo ang halaga ng uutangin, interest rate, at haba ng repayment period upang makita ang tinatayang EMI, kabuuang interes, at kabuuang babayaran. Mahalaga itong gamitin bilang gabay sa pagpaplano lamang, dahil maaaring mag-iba ang aktuwal na singil ng lender.
02Paano gamitin ang LoanCash para kalkulahin ang buwanang hulog?
Karaniwang kailangan mong ilagay ang principal o halagang uutangin, annual o monthly interest rate, at loan tenure. Pagkatapos pindutin ang calculate button, ipapakita ng app ang tinatayang buwanang bayad at kabuuang repayment. Siguraduhing tama ang unit ng interest rate at haba ng loan, dahil maaaring magbago nang malaki ang resulta kapag napagpalit ang buwan at taon.
03Tumpak ba ang resulta ng LoanCash - EMI Loan Calculator?
Kapaki-pakinabang ang calculator para sa mabilis na pagtatantiya, ngunit hindi nito ginagarantiyahan ang eksaktong halaga na sisingilin ng isang lending company o bangko. Maaaring may processing fee, insurance, late-payment charge, taxes, service fee, o ibang kondisyon na hindi kasama sa simpleng EMI computation. Ihambing ang resulta sa opisyal na quotation at basahin ang buong loan agreement bago pumirma.
04Kailangan ba ng internet, account, o personal na impormasyon para magamit ang app?
Para sa pangunahing EMI calculation, karaniwang hindi kailangan ng account o sensitibong personal na impormasyon dahil mathematical computation lamang ang ginagawa ng tool. Gayunman, maaaring mag-iba ang requirements depende sa bersyon ng app, gaya ng advertisements, optional permissions, o online features. Bago magpatuloy, suriin ang app permissions at privacy policy, at iwasang maglagay ng bank details o identification documents kung hindi kinakailangan.
05Nag-aalok ba mismo ang LoanCash ng loan o nagpapadala ng aplikasyon sa lender?
Ang LoanCash - EMI Loan Calculator ay pangunahing calculator at hindi dapat ituring na awtomatikong loan provider. Ang ipinapakitang halaga ay pagtatantiya lamang at hindi garantiya ng approval, interest rate, o loan disbursement. Kung may links o promotional offers sa loob ng app, suriing mabuti ang pangalan ng lender, lisensya, fees, privacy practices, at mga tuntunin bago magbigay ng impormasyon o magsumite ng aplikasyon.


